Almeno 5 anni.
Il beneficio fiscale richiede in generale il rispetto del vincolo di detenzione previsto dalla normativa. Il PIR nasce per il medio-lungo periodo.
PIR · Piani Individuali di Risparmio
Il PIR è una struttura pensata per investire nel lungo periodo nell’economia italiana con un possibile vantaggio fiscale molto rilevante, se vengono rispettate tutte le condizioni previste dalla legge.
Milano · Monza · Da te · Online
La cosa più importante da capire subito?
Il PIR non è un singolo investimento. È una cornice fiscale dentro cui possono essere costruiti investimenti diversi, nel rispetto di regole precise.
Prima idea
Può essere realizzato attraverso strumenti del risparmio gestito, gestioni patrimoniali, contratti assicurativi o, in determinate forme, un rapporto di custodia costruito nel rispetto dei requisiti previsti.
Per questo preferisco pensarlo come una cornice fiscale: prima si guarda il patrimonio, poi l’investimento e solo dopo il vantaggio fiscale.
Un vantaggio fiscale non rende migliore un cattivo investimento. Ma, a parità di investimento, pagare meno imposte può cambiare ciò che rimane davvero a te.
Un esempio, non una promessa
Muovi il cursore e guarda il solo effetto fiscale. Per semplicità il confronto assume che il guadagno dell’investimento ordinario sia soggetto all’aliquota selezionata e che il PIR abbia maturato integralmente il beneficio fiscale.
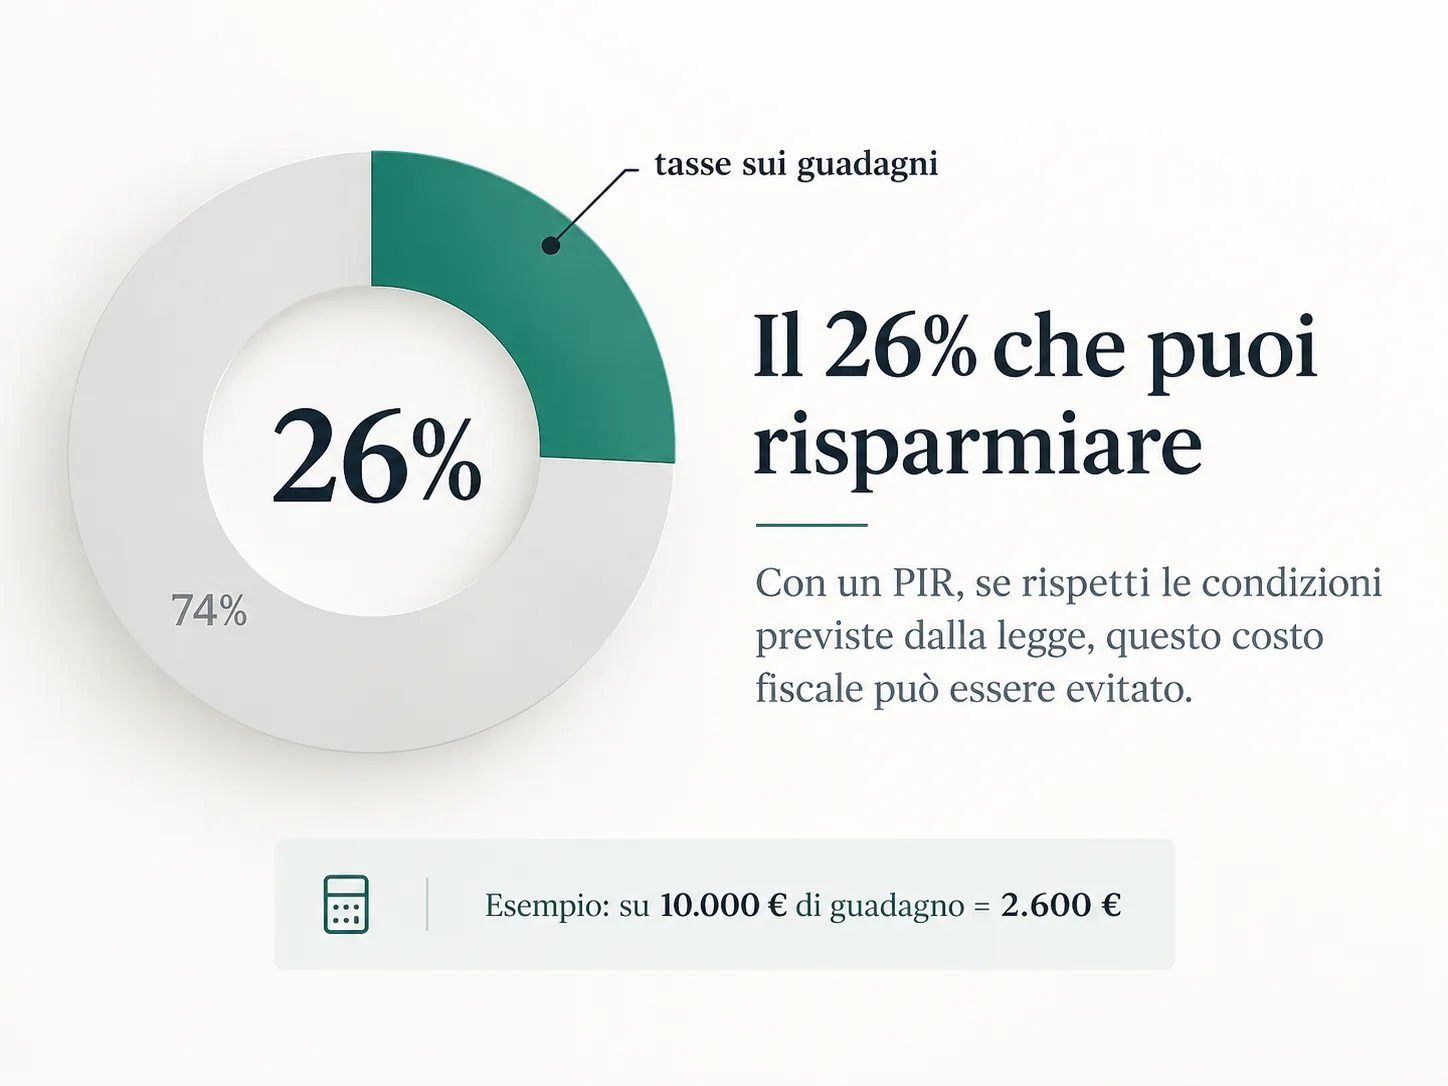
Simulazione puramente didattica. Non considera costi, minusvalenze, composizione degli attivi, titoli soggetti ad aliquote differenti o altre variabili fiscali. Il vantaggio PIR dipende dal rispetto delle condizioni previste dalla normativa.
Non è un rendimento in più e non è garantito. È semplicemente una quota che, nell’ipotesi rappresentata, non verrebbe assorbita dalla tassazione ordinaria.
PIR ordinario
Le regole sono più articolate di queste quattro righe, ma per capire se l’argomento merita un approfondimento bastano alcuni punti chiave.
Il beneficio fiscale richiede in generale il rispetto del vincolo di detenzione previsto dalla normativa. Il PIR nasce per il medio-lungo periodo.
È il limite annuo indicato per il PIR ordinario. Non è necessario raggiungerlo: la costruzione può essere anche progressiva.
È il limite complessivo del PIR ordinario. Il tema quindi non è “tutto il patrimonio”, ma quale parte eventualmente destinargli.
Il portafoglio deve rispettare vincoli di composizione e concentrazione, con una quota rilevante destinata a imprese italiane o europee con stabile organizzazione in Italia.
Il denaro per imprevisti o spese vicine non dovrebbe dipendere da un vincolo fiscale di lungo periodo.
Se una somma può realmente restare investita per molti anni, il tema fiscale diventa più interessante da valutare.
Un PIR può salire o scendere come gli investimenti che contiene. Il beneficio fiscale non è una garanzia sul capitale o sul rendimento.
Se non vengono rispettate le condizioni previste dalla normativa, il beneficio fiscale può venire meno. Per questo il PIR va inserito dentro una pianificazione, non usato come scorciatoia.
La parte che conta davvero
Concentrazione geografica, rischio, costi e bisogno di liquidità possono contare più dell’esenzione fiscale. Per questo non partirei mai dalla domanda “qual è il miglior PIR?”.
Può valere la pena approfondire se…
Serve più attenzione se…
PIR assicurativo
La disciplina consente la costituzione di PIR anche attraverso determinate polizze vita e contratti di capitalizzazione, purché siano rispettati i requisiti previsti.
Qui l’analisi deve essere ancora più completa: composizione degli investimenti, costi, flessibilità, durata e caratteristiche assicurative vanno lette insieme al beneficio fiscale.
Investimento · Fiscalità · Struttura assicurativaPrima di scegliere
È lo stesso metodo che uso per gli altri investimenti: prima obiettivi, tempo e risorse; poi le soluzioni.
Separiamo la somma destinata al lungo periodo dalla liquidità che potrebbe servirti prima.
Un PIR non va guardato isolatamente. Va verificato rispetto a esposizione geografica, rischio, costi e altri investimenti già presenti.
Facciamo un confronto su numeri realistici, senza confondere il risparmio fiscale con un rendimento garantito.
La domanda utile è: “Nel mio patrimonio c’è uno spazio sensato per un PIR?”
Partiamo da ciò che hai già e verifichiamo insieme se vale la pena approfondire.
Nota importante. Questa pagina ha finalità esclusivamente informative e didattiche. Il trattamento fiscale dipende dalla normativa vigente e dalle caratteristiche concrete del piano e degli investimenti. I PIR comportano rischi finanziari e il beneficio fiscale non costituisce garanzia di rendimento o di restituzione del capitale.
Fonti istituzionali: Banca d’Italia · L’Economia per tutti · IVASS · Quaderno n. 34, fiscalità delle polizze vita. Informazioni verificate a settembre 2026.