Proteggerlo, investirlo oppure combinare le due cose. La scelta viene dopo aver chiarito obiettivo, tempo disponibile e rischio sostenibile.
01 · ObiettivoChe cosa deve fare questo capitale?
02 · TempoQuando potrebbe servirti?
03 · RischioQuali oscillazioni puoi sostenere?
La prima decisione
Prima del fondo viene la struttura.
Una volta definiti obiettivo, orizzonte temporale e profilo di rischio, accompagno il cliente nella prima scelta importante: quanta parte del capitale deve cercare stabilità e quanta può essere esposta ai mercati.
La domanda non è subito “quale fondo scegliamo?” La domanda è “quale ruolo deve avere questo capitale?”
01
Protezione
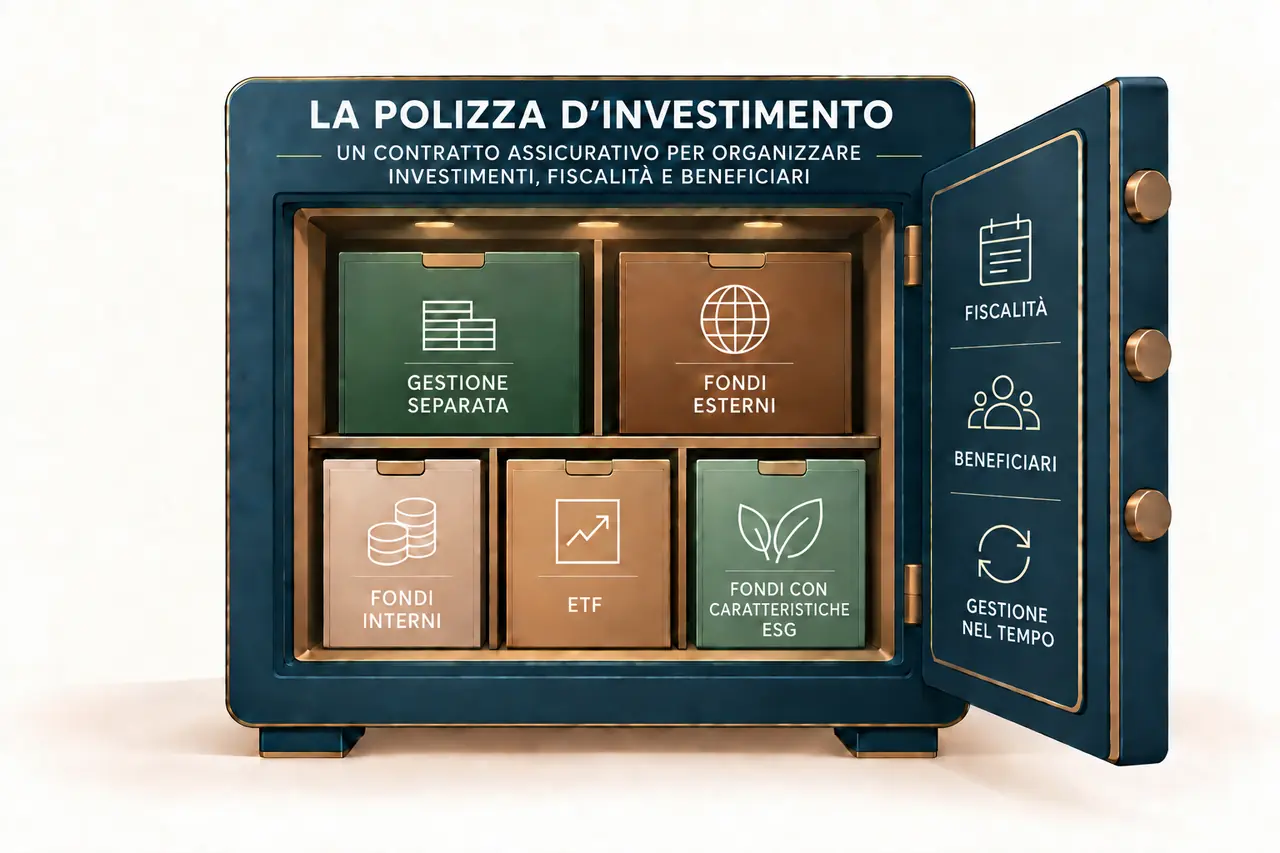
Gestione separata
Il capitale viene gestito direttamente dalla compagnia assicurativa, prevalentemente attraverso titoli obbligazionari.
È orientata alla stabilità e alla conservazione del capitale, con prospettive di rendimento generalmente più contenute.
Attenzione: l’eventuale garanzia, totale o parziale, dipende dalle condizioni del singolo contratto e può operare soltanto in determinati momenti.
02
Mercati
Unit linked
Il capitale viene collegato a fondi interni, fondi esterni o altre opzioni previste dal contratto.
La selezione può comprendere diverse case d’investimento, mercati e strategie, oltre a portafogli modello o forme di gestione guidata.
Il valore può salire o scendere: il rischio finanziario è sostenuto dal cliente e il capitale non è normalmente garantito.
03
Combinazione
Soluzione mista
Una parte del capitale viene destinata alla componente più stabile e una parte agli investimenti collegati ai mercati.
Le proporzioni non devono essere per forza a metà: possono cambiare in funzione dell’obiettivo, del tempo e del rischio.
Non è un compromesso automatico: è una costruzione da valutare insieme, considerando anche costi, vincoli e condizioni di riscatto.
Il contratto organizza. Gli investimenti restano distinti.Le caratteristiche dipendono dal singolo contratto. Il valore può aumentare o diminuire e il capitale non è sempre garantito.Immagine illustrativa realizzata con intelligenza artificiale.
Dentro una unit linked
Una scelta ampia. Ma non infinita.
Ogni polizza mette a disposizione un proprio universo d’investimento. Il lavoro consiste nel capire se quell’universo è abbastanza ampio, valido e coerente con il progetto del cliente.
Possibilità 01Fondi esterni
OICR di case d’investimento selezionate tra quelle disponibili nel contratto.
Possibilità 02Fondi interni
Soluzioni costruite o gestite nell’ambito dell’offerta della compagnia.
Possibilità 03Portafogli modello
Combinazioni diversificate con un’allocazione definita per profilo o obiettivo.
Possibilità 04Gestione guidata
Strategie che prevedono selezione, monitoraggio o ribilanciamento nel tempo.
Più strumenti non significano automaticamente una soluzione migliore. La qualità sta nella selezione, nella combinazione e nel controllo nel tempo.
Senza nascondere nulla
Vantaggi e limiti delle unit linked.
Una polizza d’investimento può aggiungere struttura e flessibilità, ma non è la soluzione migliore per tutti. Il confronto deve comprendere anche costi, liquidità e alternative dirette.
Perché può essere interessante
Un solo contratto, più possibilità.
Più possibilità d’investimento.Accesso, all’interno di un unico contratto, a una gamma diversificata di gestori, mercati e strategie tra quelle previste dalla polizza.
Flessibilità nel tempo.Possibilità di modificare l’allocazione attraverso gli switch consentiti dal contratto e, quando previsti, di utilizzare portafogli guidati e ribilanciamenti.
Tassazione rinviata.Gli switch effettuati all’interno del contratto non comportano normalmente una liquidazione al cliente. La tassazione dell’eventuale rendimento viene quindi rinviata al momento del riscatto o della liquidazione della prestazione, secondo la disciplina applicabile.
Capitale che resta investito.Finché non avviene la liquidazione, il capitale rimane investito senza che le imposte sul rendimento vengano prelevate a ogni cambio di fondo. Anche l’imposta di bollo, quando dovuta sulla componente finanziaria, viene regolata secondo le modalità previste per il contratto.
Un resoconto più ordinato.Investimenti differenti possono essere raccolti e monitorati all’interno di un unico prodotto, con una visione complessiva dell’allocazione.
Pianificazione successoria.Il capitale dovuto dalla compagnia viene liquidato ai beneficiari designati per diritto proprio e, in generale, non entra nell’asse ereditario né è soggetto all’imposta di successione, ferme le norme poste a tutela degli aventi diritto.
Coperture assicurative aggiuntive.Alcuni contratti prevedono maggiorazioni o prestazioni ulteriori in caso di decesso, destinate ai beneficiari. Condizioni, limiti ed eventuali esclusioni cambiano da prodotto a prodotto.
Una tutela da valutare.Le somme dovute dall’assicuratore possono beneficiare dei limiti all’azione esecutiva previsti dall’articolo 1923 del Codice civile. Non è però una protezione assoluta: impignorabilità e insequestrabilità devono essere verificate in relazione al contratto, alla finalità dell’operazione e al caso concreto.
I limiti da conoscere
La struttura ha un costo.
I costi sono generalmente superiori rispetto all’acquisto diretto di fondi o ETF.
La scelta resta limitata agli strumenti disponibili nel contratto.
Il capitale investito nella componente unit linked non è normalmente garantito.
Riscatti, penali, tempi di liquidazione e costi degli switch possono variare.
Una gamma molto ampia, senza un metodo, può complicare le decisioni.
Una polizza d’investimento non va scelta perché contiene molti fondi. Va scelta se la sua struttura aggiunge valore al patrimonio del cliente.
A chi può servire
Il contenitore deve avere una ragione.
Il beneficio fiscale, la gestione o la designazione dei beneficiari possono essere importanti. Nessuno di questi elementi, preso da solo, rende automaticamente conveniente una polizza.
Può avere senso
Per chi desidera una struttura diversificata, vuole essere accompagnato nelle scelte e nei ribilanciamenti, ha un orizzonte adeguato e attribuisce valore anche agli aspetti fiscali e successori.
Potrebbe non servire
Per chi cerca soltanto il costo più basso, vuole gestire autonomamente singoli ETF o titoli, può avere bisogno del capitale nel breve periodo o non trae un vantaggio concreto dal contenitore assicurativo.
Come lavoro
La soluzione viene dopo.
Non parto dalla gestione separata, dalla unit linked o dal fondo del momento. Parto dal ruolo che il capitale deve avere nella tua vita e nel tuo patrimonio.
01Obiettivo e tempo
Definiamo che cosa vuoi ottenere e quando il capitale potrebbe servirti.
02Rischio sostenibile
Valutiamo capacità e disponibilità ad accettare oscillazioni, senza confondere le due cose.
03Confronto
Mettiamo a confronto protezione, mercati o soluzione mista, considerando costi, vincoli e liquidabilità.
04Scelta e controllo
Solo alla fine selezioniamo gli strumenti e definiamo come seguirli e ribilanciarli nel tempo.
Il primo passo
Analizziamo il tuo capitale.
Se hai già investimenti, partiamo da quelli. Vediamo come sono costruiti, quanto costano, quali rischi contengono e se sono ancora coerenti con i tuoi obiettivi.
Il primo incontro dura circa 45–60 minuti ed è gratuito e senza impegno.
Contenuto informativo e divulgativo. Non costituisce una raccomandazione personalizzata, un’offerta o una sollecitazione all’investimento. Caratteristiche, rischi, costi, garanzie e condizioni di riscatto dipendono dal singolo contratto e devono essere valutati attraverso la relativa documentazione precontrattuale e contrattuale. Il valore degli investimenti può diminuire.